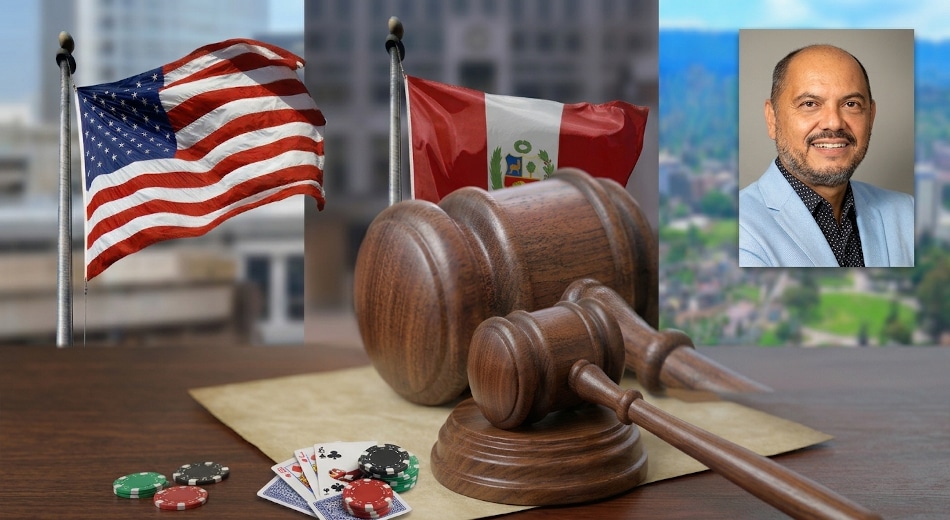
La fiscalidad del juego ha abierto dos controversias en Estados Unidos y Perú, con un punto de partida común: la aplicación de cargas tributarias sobre cantidades que no necesariamente se traducen en ganancias económicas para los jugadores o los operadores. Sin embargo, las respuestas institucionales han seguido caminos diferentes, según expone Carlos Fonseca, fundador y managing partner de Gaming Law Latam.
En Estados Unidos, la One Big Beautiful Bill Act, promulgada por el presidente Donald Trump el 4 de julio de 2025, redujo del 100% al 90% la deducción de las pérdidas derivadas de las apuestas en el impuesto federal sobre la renta. Esta modificación puede provocar que un jugador que obtenga 100.000 dólares en premios y registre exactamente la misma cantidad en pérdidas termine tributando por 10.000 dólares, pese a no haber conseguido un beneficio económico neto. Se trata de un supuesto de tributación sobre ganancias ficticias o phantom income.
La medida provocó una reacción legislativa. El 7 de julio de 2025, la representante Dina Titus presentó la iniciativa FAIR BET Act (H.R. 4304), destinada a restablecer la deducción íntegra de las pérdidas por apuestas. Según Fonseca, la comisión competente de la Cámara de Representantes votó a favor de la propuesta el 16 de septiembre de 2026. Posteriormente, el 5 de noviembre, Titus solicitó al presidente de la Cámara que incorporase esta modificación a alguna de las leyes que deben aprobarse durante el año, antes de que los contribuyentes presenten sus declaraciones fiscales de 2026 en 2027.
La controversia peruana
En Perú, el debate se centra en el impuesto selectivo al consumo (ISC) aplicado a los juegos y apuestas deportivas a distancia. El Decreto Legislativo 1644 introdujo un gravamen del 1% sobre el valor de las apuestas, incluidas aquellas realizadas mediante bonificaciones concedidas por los operadores. De esta forma, el impuesto alcanza también transacciones efectuadas con cantidades que, según el análisis de Fonseca, no constituyen dinero aportado por el jugador.
La constitucionalidad de este régimen ha sido cuestionada por una posible vulneración del artículo 74 de la Constitución peruana. La respuesta legislativa inicial llegó con el Proyecto de Ley 3595, que planteaba corregir el tratamiento fiscal de estas operaciones. La iniciativa fue aprobada por unanimidad en el Congreso el 12 de junio de 2025, pero posteriormente fue observada por la entonces presidenta Dina Boluarte.
Tras regresar al Parlamento, la propuesta no consiguió ser aprobada por insistencia. A diferencia de lo ocurrido en Estados Unidos, la medida tributaria ha continuado desplegando sus efectos. Ante esta situación, una iniciativa ciudadana respaldada por 5.058 firmas certificadas impulsó una demanda de inconstitucionalidad que, según Fonseca, ya ha sido admitida a trámite por el Tribunal Constitucional.
Dos sistemas tributarios, una misma cuestión de fondo
El experto subraya que se trata de impuestos distintos y aplicados en jurisdicciones diferentes, pero considera que ambos casos plantean una cuestión compartida: hasta qué punto resulta razonable establecer obligaciones tributarias sobre operaciones que no generan ingresos o beneficios económicos efectivos.
Fonseca sostiene que la defensa de la constitucionalidad y la razonabilidad de los impuestos no debería depender de la popularidad de la actividad económica gravada. A su juicio, los principios constitucionales tributarios deben aplicarse con los mismos criterios a todos los sectores, también al del juego, con independencia de su aceptación social o política.